Có nên mua chung cư trả góp ở Nhà Bè?
Mua chung cư trả góp ở Nhà Bè nên chọn trả theo tiến độ, gói cố định 29 triệu/tháng, gói 1% giá trị căn/tháng hay vay ngân hàng? So sánh các cách trả và rủi ro cần tính trước khi ký.
Hoàng Phượng, chuyên viên tư vấn dự án · · cập nhật · 12 phút đọc
Nên mua chung cư trả góp ở Nhà Bè khi người mua có dòng tiền đều hàng tháng và đã tính đủ khoản dồn ở đợt bàn giao. Không nên mua khi thu nhập bấp bênh hoặc chỉ đủ tiền đóng các đợt đầu. Ba cách trả góp phổ biến tại Nhà Bè hiện nay khác nhau ở người nhận tiền, chi phí lãi và thời điểm phải chuẩn bị khoản tiền lớn nhất. Dự án dùng làm ví dụ trong bài nằm tại vị trí và liên kết vùng Nhà Bè.
Dự án TT Genesis dùng làm ví dụ trong bài đang trong giai đoạn thi công, khởi công ngày 03/07/2026, bàn giao dự kiến quý III/2029; nội dung bài dựa trên tài liệu của chủ đầu tư, chưa có trải nghiệm cư dân thực tế. Trang này thuộc hệ thống bán hàng của dự án, người mua nên đối chiếu các con số với văn bản ký kết trước khi quyết định.
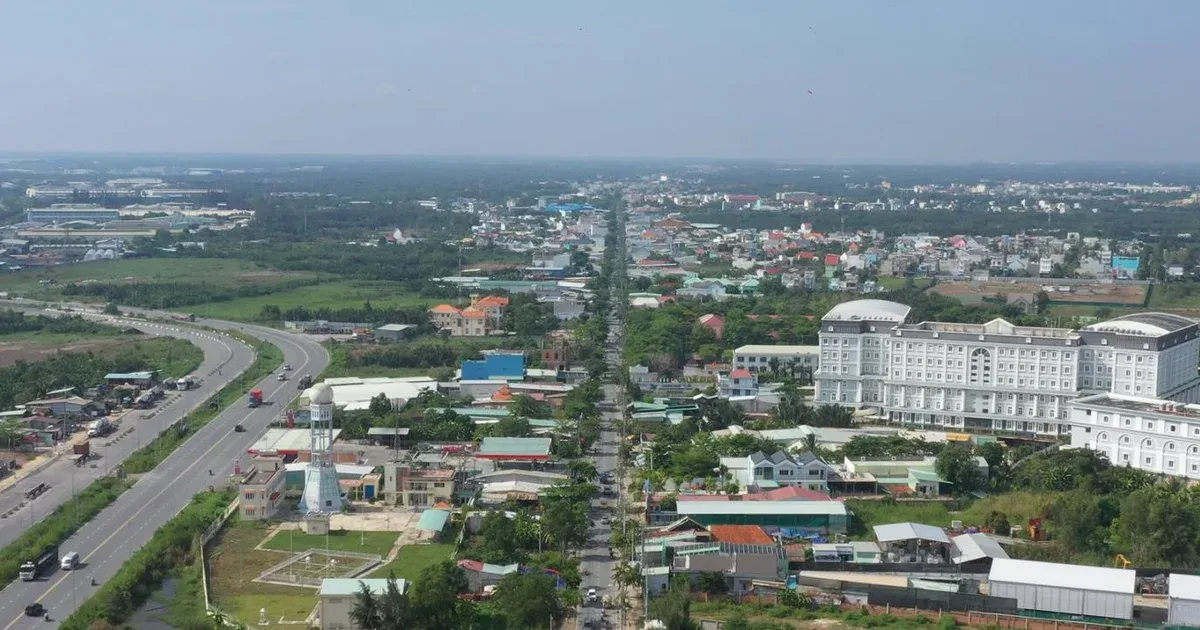
Toàn cảnh khu vực Nhà Bè nhìn từ trên cao. Ảnh: batdongsan.com.vn, bài đăng 20/7/2020.
Mua chung cư trả góp ở Nhà Bè có những cách nào?
Có 3 cách: trả dần cho chủ đầu tư theo tiến độ, đóng số cố định mỗi tháng cho chủ đầu tư, và vay ngân hàng rồi trả góp cho ngân hàng. Ba cách khác nhau ở người nhận tiền, chi phí lãi và thời điểm dồn tiền lớn nhất.
| Cách trả | Người nhận tiền | Số tiền mỗi tháng | Khoản dồn lớn nhất |
|---|---|---|---|
| Trả theo tiến độ cho chủ đầu tư | Chủ đầu tư | Theo tỷ lệ giá trị căn, 1%/tháng sau khi ký hợp đồng mua bán | 25% giá trị ở đợt bàn giao |
| Gói cố định Dễ Sở Hữu / An Cư | Chủ đầu tư | 29 triệu đồng cố định hoặc 1% giá trị căn mỗi tháng, trong 24 tháng | Bổ sung đủ 95% giá trị ở đợt bàn giao |
| Vay ngân hàng | Ngân hàng giải ngân tới 70%, người mua trả góp cho ngân hàng | Gốc và lãi theo hợp đồng tín dụng sau thời gian hỗ trợ | Khách trả 10% giá trị ở đợt bàn giao, ngân hàng giải ngân thêm 15% |
Bảng trên lấy lịch đóng của TT Genesis làm ví dụ: ngân hàng giải ngân 50% sau khi ký hợp đồng mua bán, 15% khi bàn giao và 5% khi cấp giấy chứng nhận. Nếu giải ngân thực tế thấp hơn thì người mua tự bù phần thiếu bằng vốn tự có theo hợp đồng tín dụng. Mỗi dự án tại Nhà Bè có lịch riêng, người mua cần đọc đúng văn bản của dự án mình chọn.
Trả theo tiến độ cho chủ đầu tư khác vay ngân hàng ở điểm nào?
Trả theo tiến độ chia giá trị căn thành nhiều đợt gắn với mốc ký kết và bàn giao; khác biệt lớn nhất với phương án vay nằm ở điều kiện xét duyệt và khoản dồn ở đợt bàn giao.
Lịch Chuẩn của TT Genesis gồm 27 đợt: đợt 1 ký văn bản thỏa thuận 5%, đợt 2 sau 2 tháng 5%, đợt 3 sau 3 tháng 5%, đợt 4 sau 4 tháng 5%, đợt 5 ký hợp đồng mua bán 10%; các đợt 6 đến 25 góp mỗi tháng theo chu kỳ (1% + 1% + 1% + 1% + 6%) lặp 4 lần; đợt 26 bàn giao 25%; đợt 27 nhận giấy chứng nhận 5%.
Về điều kiện xét duyệt, lịch trả cho chủ đầu tư không gắn với điều kiện chứng minh thu nhập như phương án vay. Phương án vay yêu cầu người mua tự chứng minh thu nhập và chịu phí, lệ phí ngân hàng. Lịch trả cho chủ đầu tư cũng không gắn với một ngân hàng chỉ định, trong khi phương án vay áp dụng tại ngân hàng do chủ đầu tư chỉ định tại thời điểm ký hợp đồng mua bán.
Về đợt bàn giao, cả hai cách đều dồn một khoản lớn ở đợt này: lịch Chuẩn đóng 25% giá trị; phương án Đồng hành tài chính thì khách trả 10% và ngân hàng giải ngân thêm 15%. Tính cả hành trình, khách chọn phương án vay tự trả tổng 30% giá trị căn (20% qua bốn đợt đầu và 10% khi bàn giao), ngân hàng giải ngân 70%.
Gói cố định Dễ Sở Hữu và An Cư hợp với ai?
Hai gói góp tháng hợp với người mua có thu nhập đều hàng tháng và muốn biết trước chính xác số tiền phải đóng mỗi tháng trong 24 tháng. Nhược điểm nằm ở đợt bàn giao, khi phần chưa đóng dồn thành một khoản duy nhất để bổ sung đủ 95% giá trị.
Dễ Sở Hữu của TT Genesis đóng cố định 29 triệu đồng/tháng trong 24 tháng kể từ đợt ký hợp đồng mua bán; gói 39 triệu đồng/tháng của chính sách trước đã bỏ. An Cư đóng 1% giá trị căn/tháng, cũng trong 24 tháng. Bốn đợt đầu của cả hai gói giống nhau: mỗi đợt 5%, tổng 20%. Đợt bàn giao bổ sung đủ 95% giá trị, đợt nhận giấy chứng nhận đóng 5% còn lại.
Điểm hòa giữa hai gói nằm ở giá căn 2,9 tỷ đồng: căn rẻ hơn mức này thì An Cư góp ít hơn mỗi tháng, căn đắt hơn thì Dễ Sở Hữu góp ít hơn. CSBH tháng 11–12/2026 không nêu cơ chế chuyển đổi nếu người mua chọn phương án vay nhưng không đủ điều kiện giải ngân, nên người mua tính vay cần hỏi trước phương án dự phòng và yêu cầu ghi vào văn bản thỏa thuận.
Ví dụ minh họa bằng phép tính của bài viết, không phải số liệu trong văn bản: căn 2PN Basic TT Genesis giá trần 4,989 tỷ đồng chưa VAT thì đợt 1 5% là 249,5 triệu đồng; 24 tháng Dễ Sở Hữu là 696 triệu đồng; 24 tháng An Cư bằng 24% giá trị căn, tức 1,197 tỷ đồng.
Vay ngân hàng mua căn hộ Nhà Bè cần tính khoản nào ngoài lãi suất?
Người mua vay cần tính 4 khoản ngoài lãi suất: phần vốn tự có, phí ngân hàng, phần vay ngoài lịch giải ngân và khoản phải trả sau khi hết thời gian hỗ trợ. Phương án Đồng hành tài chính của TT Genesis cho ngân hàng giải ngân tổng 70% giá trị căn.
Cụ thể, khách tự trả 20% trong 9 tháng đầu và 10% khi bàn giao; ngân hàng giải ngân 50% sau khi ký hợp đồng mua bán 1 tháng, 15% khi bàn giao và 5% khi cấp giấy chứng nhận. Chủ đầu tư hỗ trợ lãi suất 100% đến thông báo bàn giao nhà và ân hạn nợ gốc 24 tháng kể từ giải ngân, chi tiết theo thông báo chính sách bán hàng.
Phần vốn tự có là khoản lớn nhất ngoài lãi suất: tổng 30% giá trị căn, đóng qua bốn đợt đầu và đợt bàn giao. Giải ngân thực tế thấp hơn lịch trên thì người mua tự trả phần chênh lệch bằng vốn tự có.
Phí và lệ phí ngân hàng do người mua chịu. Sau khi chủ đầu tư thông báo bàn giao nhà và hết 24 tháng ân hạn nợ gốc, người mua trả gốc và lãi theo hợp đồng tín dụng; mức lãi suất áp dụng sau hỗ trợ do ngân hàng quyết định, nên cần hỏi trước khi ký, vì văn bản của chủ đầu tư không nêu mức này.
Khung pháp lý bảo vệ người mua trả góp ra sao?
Luật Kinh doanh bất động sản 2023, hiệu lực từ 01/01/2025, đặt 3 giới hạn cho nhà ở hình thành trong tương lai: cọc tối đa 5%, lần đầu tối đa 30% và trước bàn giao tối đa 70% giá trị hợp đồng.
Chủ đầu tư chỉ được thu tiền đặt cọc không quá 5% giá bán khi nhà ở đã đủ điều kiện đưa vào kinh doanh. Lần thanh toán đầu tiên không quá 30% giá trị hợp đồng, bao gồm cả tiền đặt cọc. Tổng số tiền trước khi bàn giao không quá 70% giá trị hợp đồng.
Giới hạn thứ ba nằm ở đợt cuối. Chủ đầu tư chỉ được thu tối đa 95% giá trị hợp đồng trước thời điểm cấp giấy chứng nhận. Người mua giữ lại 5% cuối cùng và thanh toán sau khi được cấp giấy chứng nhận. Lịch Chuẩn của TT Genesis khớp với khung này: 20% qua bốn đợt đầu, thêm 10% ở đợt ký hợp đồng mua bán thành 30%, 95% lũy kế ở đợt bàn giao, 5% còn lại ở đợt nhận giấy chứng nhận.
Người mua nên kiểm tra 2 điểm trong văn bản ký kết: tỷ lệ từng đợt có vượt trần luật định không, và mốc bàn giao trong lịch đóng có khớp với mốc bàn giao ghi trong hợp đồng không.
Ai không nên mua chung cư trả góp ở Nhà Bè?
Người mua có thu nhập không đều theo tháng không nên chọn gói cố định 29 triệu đồng/tháng hoặc 1% giá trị căn/tháng, vì số tiền này phải đóng đủ trong 24 tháng liên tục. Người mua chỉ đủ tiền cho các đợt đầu cũng nên dừng lại, vì đợt bàn giao đòi hỏi khoản tiền lớn nhất trong toàn bộ lịch đóng.
Mặt bằng giá cũng là một rủi ro cần tính. Giá trung bình căn hộ chung cư tại Nhà Bè trong tháng 10/2026 khoảng 32,01 triệu đồng/m².
Trong khi đó, nguồn cung căn hộ mới tại khu Nam TP.HCM từ đầu năm 2026 hầu hết chạm ngưỡng từ 90 triệu đến hơn 100 triệu đồng/m². Căn 2PN TT Genesis đợt 1 có đơn giá trần thấp nhất khoảng 72,3 triệu đồng/m² tim tường, chưa VAT. Người mua trả góp căn mới đang trả góp trên mặt bằng giá cao hơn nhiều so với mức trung bình thị trường cùng khu vực.
Đợt bàn giao còn cộng thêm kinh phí bảo trì 2%, thu cùng đợt thông báo bàn giao.
Chính sách bán hàng cũng có thời hạn. Các con số của TT Genesis trong bài theo CSBH tháng 11 & 12/2026, bản chuẩn hiện hành thay Thông báo 330. Ai đăng ký ngoài hai tháng này cần hỏi bản chính sách mới nhất trước khi quyết định, vì lịch đóng và mức hỗ trợ lãi suất có thể đổi.
Trước khi ký văn bản thỏa thuận, người mua cần hỏi những gì?
Ba câu hỏi nên có câu trả lời bằng văn bản trước khi ký: gói góp tháng nào áp dụng, ngân hàng đồng hành và lãi sau hỗ trợ là bao nhiêu, lịch đóng có giữ đúng trần luật định không.
Thứ nhất, căn mình chọn nên đi theo Dễ Sở Hữu hay An Cư, và đợt bàn giao phải bổ sung bao nhiêu tiền theo từng gói.
Thứ hai, khoản vay của mình thực hiện tại ngân hàng nào trong 5 ngân hàng đồng hành (VietinBank, VPBank, Vietcombank, ACB, MBBank), và mức lãi suất áp dụng sau khi hết thời gian hỗ trợ là bao nhiêu.
Thứ ba, lịch đóng trong văn bản thỏa thuận có giữ đúng trần 30%, 70% và 95% của Luật Kinh doanh bất động sản 2023 không.
Chi tiết lịch đóng từng phương thức xem tại phương thức thanh toán TT Genesis.
So sánh hai gói góp tháng xem tại giá TT Genesis trả góp Dễ Sở Hữu 29 triệu/tháng hay An Cư 1%/tháng.
Cách tính khoản phải trả sau thời gian ân hạn xem tại vay mua TT Genesis hết 24 tháng ân hạn trả bao nhiêu.
Câu hỏi thường gặp
Trả góp theo tiến độ có mất lãi không?
Văn bản của chủ đầu tư không nêu lãi suất cho lịch trả Chuẩn và hai gói góp tháng. Lãi suất chỉ xuất hiện ở phương án vay ngân hàng: chủ đầu tư hỗ trợ lãi suất 100% đến thông báo bàn giao nhà và ân hạn nợ gốc 24 tháng kể từ giải ngân. Người mua cần hỏi rõ phần lãi phát sinh nếu đóng chậm một đợt, vì văn bản của chủ đầu tư không nêu mức phạt chậm đóng.
Mua trả góp có được chiết khấu thanh toán nhanh không?
Không áp dụng đồng thời: chiết khấu thanh toán nhanh chỉ áp dụng khi người mua chọn phương thức thanh toán nhanh, không áp dụng cho người chọn trả dần theo tiến độ hoặc gói cố định. Chiết khấu thanh toán nhanh áp dụng khi người mua đóng 30% đợt 1 được chiết khấu 3%, 50% đợt 1 được chiết khấu 5%, 70% đợt 1 được chiết khấu 8%.
Mua căn hộ mới trả góp hay mua căn hộ đã bàn giao, cách nào nhẹ dòng tiền hơn?
Trả góp căn mới nhẹ dòng tiền từng tháng nhưng tổng thời gian trả kéo dài đến đợt bàn giao dự kiến quý III/2029 đối với TT Genesis, và đợt bàn giao dồn 25% giá trị hoặc bổ sung đủ 95% giá trị. Căn hộ đã bàn giao tại Nhà Bè có mức trung bình khoảng 32,01 triệu đồng/m², thấp hơn nhiều so với mặt bằng căn mới. Lựa chọn phụ thuộc vào dòng tiền hàng tháng và khả năng chuẩn bị khoản dồn ở đợt bàn giao.
Đăng ký mua trả góp rồi mà ngân hàng từ chối giải ngân thì sao?
Trường hợp của TT Genesis: CSBH tháng 11 & 12/2026 không nêu phương án dự phòng khi người mua chọn vay nhưng không đủ điều kiện giải ngân; quy định chuyển sang gói Dễ Sở Hữu từng có trong chính sách trước đã bị bỏ. Người mua cần hỏi và yêu cầu ghi rõ phương án dự phòng trong văn bản thỏa thuận của mình, vì mỗi dự án quy định khác nhau.
Chính sách trả góp trong bài áp dụng cho toàn bộ TT Genesis không?
Các con số trong bài lấy theo CSBH tháng 11 & 12/2026 của chủ đầu tư TT Genesis, áp dụng cho các giao dịch trong tháng 11 và 12/2026 của dự án tại Khu chung cư Đào Sư Tích, xã Nhà Bè, TP. Hồ Chí Minh. Người mua đăng ký ngoài hai tháng này cần hỏi bản chính sách đang áp dụng trước khi quyết định.
Đọc tiếp
- Khu Nam · Nhà Bè
Sống ở Nhà Bè có bất tiện gì không?
- Khu Nam · Nhà Bè
Đi làm từ Nhà Bè vào Quận 1 mất bao lâu?
- Khu Nam · Nhà Bè
Tiện ích quanh Nhà Bè: chợ, trường, bệnh viện
