Có nên vay ngân hàng mua căn hộ không?
Vay ngân hàng mua căn hộ hợp lý khi có vốn tự có từ 30% giá trị căn và khoản trả nợ không vượt 40% thu nhập. Điều kiện xét duyệt, hồ sơ và cách tính.
Hoàng Phượng, chuyên viên tư vấn dự án · · cập nhật · 12 phút đọc
Nên vay ngân hàng mua căn hộ khi người mua đã có vốn tự có từ 30% giá trị căn, thu nhập ổn định và khoản trả nợ mỗi tháng không vượt 40% thu nhập. Vay khi chưa đủ ba điều này đẩy rủi ro lên cao: lãi suất thả nổi sau thời gian ưu đãi có thể làm khoản trả hàng tháng tăng lên, trong khi nghĩa vụ trả nợ không giảm xuống. Bài này đối chiếu điều kiện xét duyệt, hồ sơ, cách tính tiền trả và các rủi ro để người mua tự kiểm tra trước khi nộp hồ sơ.
TT Genesis khởi công ngày 03/07/2026, bàn giao dự kiến quý III/2029; ví dụ về TT Genesis trong bài dựa trên tài liệu của chủ đầu tư, chưa có trải nghiệm cư dân thực tế.
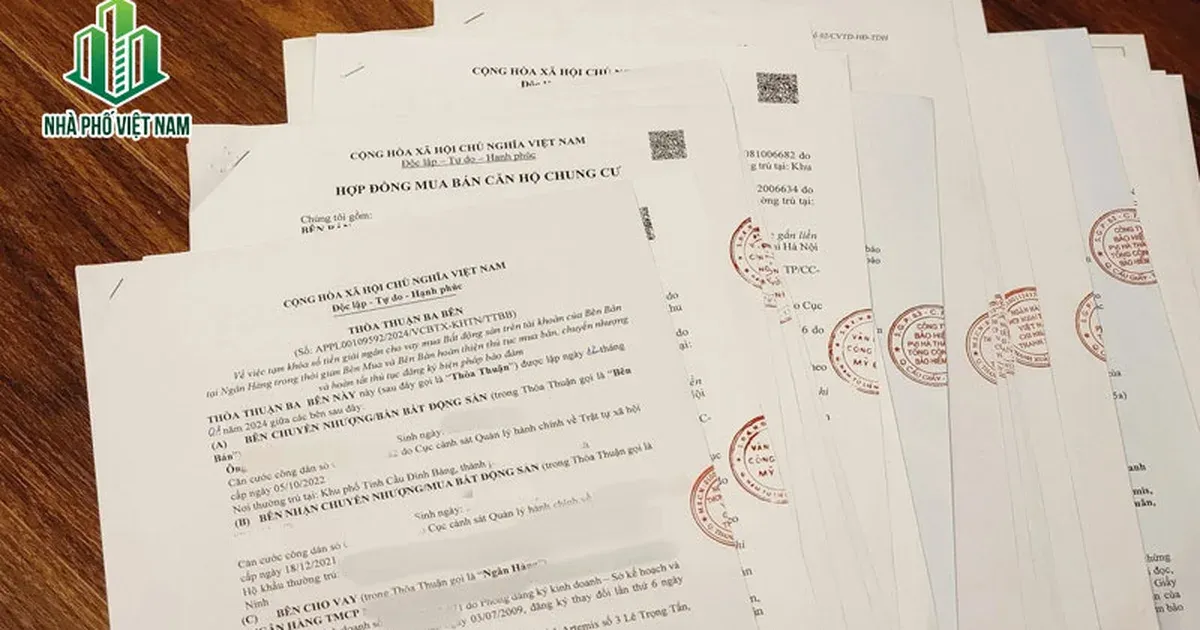
Hợp đồng mua bán căn hộ chung cư và thỏa thuận ba bên đã ký, đóng dấu. Ảnh: nhaphovietnamgroup.vn, tải ngày 16/10/2026.
Ngân hàng xét duyệt khoản vay mua nhà dựa trên điều gì?
Điều 7 Thông tư 39/2016/TT-NHNN ngày 30/12/2016 quy định bốn điều kiện xét duyệt: người vay từ đủ 18 tuổi và có năng lực hành vi dân sự đầy đủ, nhu cầu vay phục vụ mục đích hợp pháp, phương án sử dụng vốn khả thi và khả năng tài chính để trả nợ.
Bốn điều kiện này là khung chung. Từng ngân hàng đặt thêm tiêu chí riêng, nên cùng một hồ sơ có thể được duyệt ở ngân hàng này và bị từ chối ở ngân hàng khác. Hướng dẫn vay mua nhà 2026 của VPBank, kiểm tra ngày 02/11/2026, nêu các tiêu chí cụ thể: thu nhập ổn định tối thiểu 15–20 triệu đồng mỗi tháng ở thành phố, tỷ lệ trả nợ không vượt 40% tổng thu nhập hàng tháng và không có nợ xấu trong 12 tháng gần nhất.
Tuổi tối đa khi tất toán cũng do từng ngân hàng quy định. Hướng dẫn của VPBank nêu mức thường là 65 tuổi tại thời điểm tất toán, trong khi bài hồ sơ vay mua nhà của Vietstock tháng 11/2025 nêu mức không quá 75 tuổi tại thời điểm kết thúc thời hạn cấp tín dụng. Người mua lớn tuổi cần hỏi trực tiếp ngân hàng mình nộp hồ sơ, vì hai mức này khác nhau.
Ngân hàng tra cứu lịch sử tín dụng và xét cả khả năng tài chính của người đồng vay hoặc người bảo lãnh nếu có. Khoản trả góp xe, thẻ tín dụng hay khoản vay tiêu dùng đang còn dư nợ đều tính vào tổng nghĩa vụ trả nợ hàng tháng, không chỉ tính riêng khoản vay mua nhà.
Vay ngân hàng mua căn hộ cần chuẩn bị hồ sơ gì?
Hồ sơ vay mua nhà thường chia bốn nhóm: nhân thân, chứng minh mục đích vay, tài sản bảo đảm và nguồn thu nhập trả nợ. Chuẩn bị đủ bốn nhóm trước khi nộp giúp ngân hàng thẩm định nhanh hơn và giảm số lần bổ sung giấy tờ.
Nhóm nhân thân gồm căn cước công dân còn hiệu lực, giấy tờ chứng minh nơi cư trú và giấy tờ chứng minh tình trạng hôn nhân. Nhóm chứng minh mục đích vay gồm hợp đồng đặt cọc hoặc hợp đồng mua bán đã ký, giấy chứng nhận quyền sử dụng đất của bất động sản dự định mua và chứng từ thanh toán các đợt đã trả bằng vốn tự có.
Nhóm tài sản bảo đảm thường chính là căn hộ dự định mua. Hồ sơ của VPBank chấp nhận hợp đồng mua bán đối với tài sản chưa được cấp giấy chứng nhận, trường hợp này gồm nhà ở hình thành trong tương lai và căn hộ đang chờ cấp sổ.
Nhóm nguồn thu nhập trả nợ chia theo nguồn thu. Người hưởng lương nộp hợp đồng lao động còn hiệu lực, bảng lương kỳ gần nhất và sao kê tài khoản nhận lương 3–6 tháng gần nhất; trường hợp nhận lương tiền mặt nộp giấy xác nhận thu nhập do doanh nghiệp cấp. Người có thu nhập từ cho thuê nộp hợp đồng cho thuê hợp pháp và chứng từ nhận tiền thuê 3 kỳ gần nhất. Người kinh doanh nộp giấy chứng nhận đăng ký kinh doanh và tài liệu chứng minh kết quả kinh doanh.
Quy trình vay mua căn hộ gồm mấy bước?
Hướng dẫn vay mua nhà 2026 của VPBank, kiểm tra ngày 02/11/2026, mô tả quy trình bảy bước với thời gian thực hiện 7–10 ngày làm việc tùy ngân hàng. Người mua đi qua tư vấn, nộp hồ sơ, thẩm định, phê duyệt, hoàn thiện pháp lý, ký hợp đồng tín dụng rồi mới tới giải ngân.
- Tư vấn và định giá sơ bộ: ngân hàng tư vấn sản phẩm vay, định giá sơ bộ khả năng vay và lãi suất áp dụng.
- Nộp hồ sơ và thẩm định ban đầu: ngân hàng kiểm tra tính hợp lệ và đầy đủ của giấy tờ.
- Thẩm định tín dụng và định giá tài sản: ngân hàng tra cứu lịch sử tín dụng, đánh giá khả năng trả nợ và cử chuyên gia định giá tài sản.
- Phê duyệt nguyên tắc: hội đồng tín dụng xem xét và quyết định phê duyệt khoản vay.
- Hoàn thiện hồ sơ pháp lý: người mua hoàn thiện các thủ tục pháp lý còn thiếu và làm công chứng các giấy tờ cần thiết.
- Ký hợp đồng tín dụng: hai bên ký hợp đồng tín dụng và các phụ lục kèm theo.
- Giải ngân: ngân hàng giải ngân đúng mục đích và phương thức đã thỏa thuận.
Hồ sơ thiếu giấy tờ ở bước 2 kéo dài toàn bộ quy trình, vì ngân hàng chỉ chuyển sang thẩm định khi hồ sơ đã đủ. Người mua nên xin danh sách hồ sơ bằng văn bản ngay từ buổi tư vấn đầu tiên và đối chiếu từng mục trước khi nộp.
Mỗi tháng phải trả bao nhiêu khi vay mua căn hộ?
Số tiền trả mỗi tháng gồm gốc và lãi, lãi tính trên dư nợ giảm dần nên tháng đầu thường cao nhất. Bảng dưới tính với giả định nêu rõ: trả gốc đều mỗi tháng, lãi suất 10%/năm cố định suốt kỳ, kỳ hạn 20 năm.
| Khoản vay (tỷ đồng) | Gốc mỗi tháng (triệu đồng) | Lãi tháng đầu (triệu đồng) | Tổng tháng đầu (triệu đồng) | Thu nhập cần ở ngưỡng 40% (triệu đồng/tháng) |
|---|---|---|---|---|
| 1 | 4,17 | 8,33 | 12,50 | 31,25 |
| 1,5 | 6,25 | 12,50 | 18,75 | 46,88 |
| 2 | 8,33 | 16,67 | 25,00 | 62,50 |
Vay 1 tỷ đồng với giả định trên trả tổng lãi khoảng 1,004 tỷ đồng trong 20 năm, tổng số tiền trả khoảng 2,004 tỷ đồng. Kỳ hạn vay càng dài, số tiền mỗi tháng càng nhẹ nhưng tổng lãi cả khoản vay càng lớn. Lãi suất thực tế ghi trong hợp đồng tín dụng mới quyết định con số cuối cùng, vì lãi suất thả nổi thay đổi theo thị trường sau thời gian ưu đãi.
Người mua nên tính khoản trả ở mức lãi suất cao hơn mức ưu đãi năm đầu, không chỉ tính ở mức lãi suất đang được chào. Cách tính này cho thấy khoản vay còn trả được hay không khi lãi suất tăng lên, thay vì chỉ vừa đủ ở mức lãi thấp nhất.
Khi nào nên vay, khi nào nên chờ thêm vốn tự có?
Người mua nên vay khi đồng thời có ba điểm: vốn tự có từ 30% giá trị căn, thu nhập ổn định để khoản trả nợ không vượt 40% thu nhập và lịch sử tín dụng sạch nợ xấu trong 12 tháng gần nhất.
Vốn tự có dưới 30% không có nghĩa là không vay được, vì ngân hàng thường cho vay tối đa 70–80% giá trị căn nhà. Vốn tự có mỏng đồng nghĩa với khoản vay lớn hơn, tiền trả hàng tháng cao hơn và tổng lãi cả kỳ lớn hơn. Người mua thiếu vốn tự có nên chờ tích lũy thêm thay vì vay tối đa hạn mức, trừ khi thu nhập tăng chắc chắn trong thời gian tới.
Đang có nhiều khoản trả góp nhỏ cũng là lý do nên chờ. Hướng dẫn của VPBank khuyên thanh toán trước các khoản vay nhỏ như trả góp xe máy hay điện thoại để giảm tỷ lệ nợ trên thu nhập. Tổng nghĩa vụ trả nợ giảm xuống giúp hồ sơ vay mua nhà mạnh lên và khoản trả hàng tháng nhẹ đi.
Vay mua căn hộ thường gặp rủi ro gì?
Ba rủi ro lớn nhất của khoản vay mua nhà là lãi suất tăng sau thời gian ưu đãi, thu nhập giảm trong khi nghĩa vụ trả nợ giữ nguyên và phí trả nợ trước hạn khi người mua muốn tất toán sớm.
Điều 13 Thông tư 39/2016/TT-NHNN quy định lãi suất cho vay do ngân hàng và người vay thỏa thuận, căn cứ cung cầu vốn thị trường, nhu cầu vay vốn và mức độ tín nhiệm của người vay. Hướng dẫn của VPBank nêu lãi suất vay mua nhà tại ngân hàng này thường 7–10%/năm, tính đến tháng 12/2025 là 7,2%/năm. Mức lãi năm đầu thấp không đảm bảo mức lãi các năm sau giữ nguyên, vì vậy người mua cần đọc cách tính lãi sau ưu đãi trong hợp đồng tín dụng trước khi ký.
Phí trả nợ trước hạn và phí thẩm định tài sản là hai khoản phí người mua hay bỏ qua lúc nộp hồ sơ. Mức phí ghi trong hợp đồng tín dụng, mỗi ngân hàng quy định khác nhau. Người mua có kế hoạch tất toán sớm bằng tiền thưởng, bán tài sản khác hay tăng thu nhập nên hỏi mức phí này ngay từ đầu.
Trả chậm làm xấu lịch sử tín dụng và giảm cơ hội vay lần sau, vì ngân hàng xét lịch sử tín dụng trước khi duyệt. Người mua nên giữ một khoản dự phòng riêng cho vài tháng trả nợ, phòng trường hợp thu nhập gián đoạn vì đổi việc hay ốm đau.
Ví dụ: vay mua TT Genesis khác gì vay mua nhà có sẵn?
Theo CSBH tháng 11 & 12/2026, phương thức Đồng hành tài chính của TT Genesis cho ngân hàng giải ngân tổng 70% giá trị căn (50% sau khi ký hợp đồng mua bán, 15% khi bàn giao, 5% khi cấp giấy chứng nhận), ngang mặt bằng 70–80% thường thấy ở nhà có sẵn; khách tự trả 30% còn lại. Đổi lại phần vay lớn là hỗ trợ lãi suất 100% đến thông báo bàn giao nhà và ân hạn nợ gốc 24 tháng kể từ giải ngân.
Lịch đóng của phương thức vay xem tại phương thức thanh toán TT Genesis.
Cách tính tiền trả mỗi tháng sau thời gian hỗ trợ được tính ví dụ cho từng loại căn trong bài tiền trả sau 24 tháng ân hạn.
Khoản vay thực hiện tại một trong 5 ngân hàng đồng hành tài chính: VietinBank, VPBank, Vietcombank, ACB và MBBank; đợt giải ngân đầu gắn với thời điểm ký hợp đồng mua bán, dự kiến quý III/2027. Người mua tự chứng minh thu nhập và chịu phí, lệ phí ngân hàng. CSBH tháng 11–12/2026 không nêu phương án chuyển đổi khi khách không đủ điều kiện vay đến đợt ký hợp đồng mua bán, nên người mua cần hỏi rõ điều khoản dự phòng này trước khi ký văn bản thỏa thuận; bài phân biệt thỏa thuận khác hợp đồng mua bán giúp người mua đọc kỹ giấy tờ cần ký ở từng mốc.
CSBH tháng 11 & 12/2026 là bản chuẩn hiện hành, thay Thông báo 330/2026/TB-TTG. Người mua ký văn bản thỏa thuận ngoài hai tháng này cần hỏi bản chính sách mới nhất của chủ đầu tư trước khi quyết định, vì chính sách vay có thể thay đổi theo thông báo thay thế.
Trước khi nộp hồ sơ vay ở bất kỳ ngân hàng nào, người mua nên hỏi rõ ba điều bằng văn bản: lãi suất sau thời gian ưu đãi tính thế nào, phí trả nợ trước hạn là bao nhiêu và tuổi tối đa khi tất toán là bao nhiêu. Ba câu trả lời này quyết định khoản vay có trả được trong 20–25 năm hay không, nhiều hơn mức lãi suất chào mời trong năm đầu.
Người mua muốn đối chiếu hồ sơ cụ thể với ngân hàng mình định nộp có thể liên hệ tư vấn để rà lại điều kiện và cách tính trước khi ký.
Câu hỏi thường gặp
Người vay từ đủ 15 đến chưa đủ 18 tuổi có vay mua nhà được không?
Được, nếu người vay không bị mất hoặc hạn chế năng lực hành vi dân sự. Điều 7 Thông tư 39/2016/TT-NHNN quy định cá nhân từ đủ 18 tuổi trở lên cần có năng lực hành vi dân sự đầy đủ, còn người từ đủ 15 đến chưa đủ 18 tuổi chỉ cần không bị mất hoặc hạn chế năng lực này. Ngân hàng vẫn xét thêm khả năng tài chính trả nợ và phương án sử dụng vốn như mọi khoản vay khác.
Hồ sơ thu nhập từ cho thuê có cần giấy tờ pháp lý của tài sản cho thuê không?
Có. Ngoài hợp đồng cho thuê hợp pháp và chứng từ nhận tiền thuê 3 kỳ gần nhất, hồ sơ còn gồm giấy tờ pháp lý của tài sản cho thuê. Giấy tờ này chứng minh tài sản tạo ra dòng tiền có pháp lý rõ ràng.
Người vay có thể dùng tài sản khác thay cho căn hộ dự định mua làm tài sản bảo đảm không?
Được, tùy thỏa thuận với ngân hàng. Hồ sơ tài sản bảo đảm của VPBank còn chấp nhận giấy đăng ký xe, sổ tiết kiệm và các tài sản tài chính có tính thanh khoản cao như cổ phiếu hay trái phiếu. Điều 15 Thông tư 39/2016/TT-NHNN quy định việc áp dụng hay không áp dụng biện pháp bảo đảm tiền vay do ngân hàng và người vay thỏa thuận.
Vay mua nhà có hình thức nào không cần tài sản bảo đảm không?
Có, vay tín chấp xét duyệt dựa vào uy tín của người vay mà không cần tài sản bảo đảm. Hạn mức và điều kiện của hình thức này do từng ngân hàng quy định, người mua cần hỏi trực tiếp trước khi nộp hồ sơ.
Đọc tiếp
- Kiến thức mua nhà
Kinh nghiệm mua căn hộ lần đầu ở TP.HCM
- Kiến thức mua nhà
Phí trước bạ làm sổ hồng chung cư bao nhiêu tiền
- Kiến thức mua nhà
Sổ hồng đứng tên 2 vợ chồng cần giấy tờ gì

