Mua căn hộ đang thế chấp ngân hàng lưu ý gì
Mua căn hộ đang thế chấp ngân hàng vẫn được khi ngân hàng đồng ý bằng văn bản. Quy trình thỏa thuận ba bên, tất toán, giải chấp và sang tên trong 30 ngày.
Hoàng Phượng, chuyên viên tư vấn dự án · · cập nhật · 10 phút đọc
Mua căn hộ đang thế chấp ngân hàng vẫn được, nhưng chỉ khi ngân hàng đồng ý bằng văn bản. Đặt cọc trước khi có đồng ý đó là bước rủi ro nhất trong cả giao dịch, vì ngân hàng đang giữ quyền xử lý căn hộ để thu hồi khoản vay. Cách làm chặt chẽ nhất là lập thỏa thuận ba bên, chuyển tiền tất toán cho ngân hàng, rồi mới công chứng và sang tên sau khi giải chấp xong.
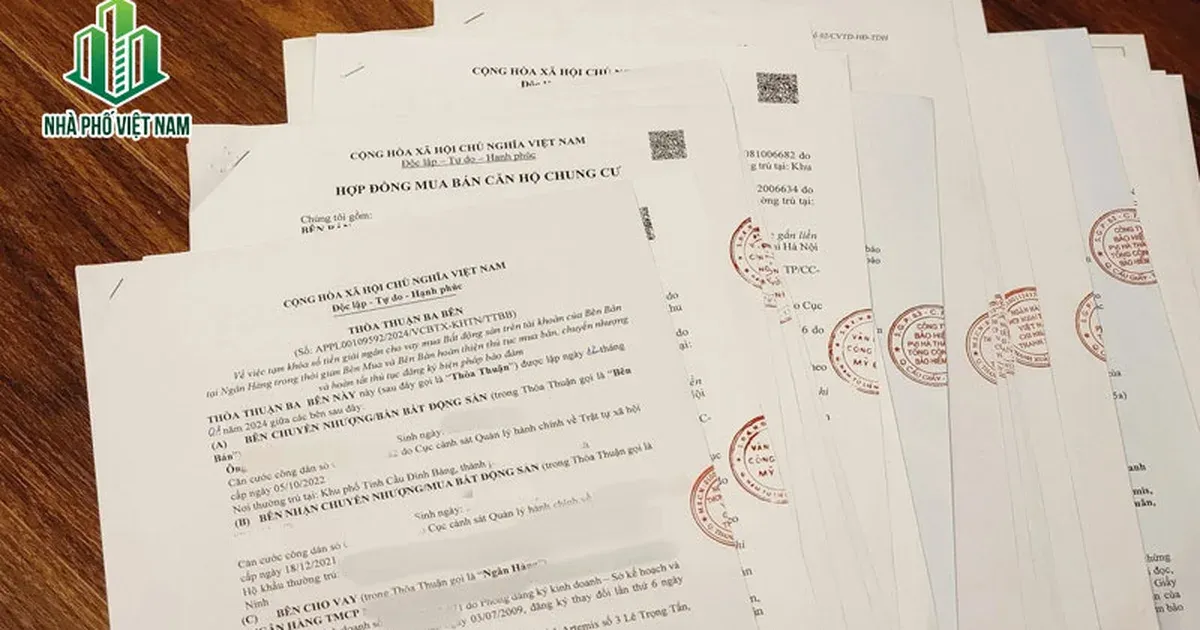
Hợp đồng mua bán căn hộ chung cư và văn bản thỏa thuận ba bên sau khi ký, đóng dấu. Ảnh: nhaphovietnamgroup.vn, bài “Có nên công chứng hợp đồng đặt cọc mua bán nhà đất không?” (tải 16/10/2026).
Căn hộ đang thế chấp ngân hàng có mua được không?
Mua được, nếu ngân hàng đồng ý. Khoản 5 Điều 321 Bộ luật Dân sự 2015 cho bên thế chấp bán tài sản thế chấp khi được bên nhận thế chấp đồng ý hoặc theo quy định của luật. Thiếu đồng ý, giao dịch đối mặt nguy cơ bị tuyên vô hiệu vì vi phạm điều cấm của luật.
Ngân hàng không phải chủ sở hữu căn hộ. Ngân hàng giữ quyền xử lý tài sản để thu hồi nợ khi người vay không trả đúng hạn, còn quyền bán thuộc về bên bán và chỉ mở ra khi ngân hàng đồng ý. Quyền của bên thế chấp vì vậy gắn chặt với đồng ý của ngân hàng, không gắn với thiện chí của riêng bên bán.
Mua căn hộ đang thế chấp ngân hàng cần kiểm tra những gì?
Kiểm tra bốn thứ trước khi đặt cọc: bản chụp sổ hồng (bản chính do ngân hàng giữ), hợp đồng tín dụng và hợp đồng thế chấp, số dư nợ, và tình trạng tranh chấp hoặc kê biên của căn hộ. Thiếu một trong bốn thứ này, người mua chưa đủ căn cứ để chốt lịch thanh toán.
Mang bản chụp sổ tới văn phòng công chứng để tra cứu tình trạng căn hộ trên hệ thống. Xin bên bán cung cấp hợp đồng tín dụng, hợp đồng thế chấp hoặc đầu mối quản lý hồ sơ tại ngân hàng để xác minh dư nợ. Số dư nợ quyết định số tiền tất toán, và số tiền tất toán quyết định lịch thanh toán còn lại cho bên bán.
| Nội dung kiểm tra | Vì sao phải kiểm tra |
|---|---|
| Sổ hồng và thông tin căn hộ | Xác nhận đúng căn, đúng chủ, đúng diện tích trước khi bàn giá |
| Hợp đồng tín dụng và hợp đồng thế chấp | Biết ngân hàng nào đang giữ quyền xử lý và điều kiện giải chấp |
| Số dư nợ gốc và lãi | Tính đúng tiền tất toán, tránh thiếu tiền vào ngày giải chấp |
| Tranh chấp, kê biên, biện pháp khẩn cấp tạm thời | Khoản 1 Điều 45 Luật Đất đai 2024 không cho chuyển nhượng khi thiếu một trong năm điều kiện |
| Thời hạn sử dụng đất | Đất hết thời hạn sử dụng thì không đủ điều kiện chuyển nhượng |
Khoản tiền đặt cọc cần ghi rõ trong văn bản thỏa thuận đặt cọc: đặt cọc cho giao dịch nào, trả cho ai, vào thời điểm nào, và xử lý ra sao nếu ngân hàng không đồng ý cho bán. Bên bán chỉ được nhận đặt cọc khi ngân hàng đồng ý, nên điều kiện này phải đứng trước lịch trả tiền, không đứng sau.
Quy trình mua căn hộ đang thế chấp bằng thỏa thuận ba bên gồm những bước nào?
Quy trình gồm năm bước: lập thỏa thuận ba bên, chuyển tiền tất toán cho ngân hàng, nhận thông báo giải chấp và sổ gốc, xóa đăng ký thế chấp, rồi công chứng hợp đồng và sang tên. Người mua trả phần tiền tất toán cho ngân hàng, không chuyển cho bên bán trước khi giải chấp xong.
- Ba bên ký thỏa thuận bằng văn bản, có chữ ký của cả ba bên và có công chứng chứng thực. Nội dung thỏa thuận ghi rõ tiền đặt cọc, việc trả nợ gốc và lãi vay của bên bán, thủ tục giải chấp và việc công chứng hợp đồng mua bán.
- Người mua chuyển tiền đặt cọc tương ứng với số tiền cần trả, gồm gốc và lãi, cho ngân hàng.
- Ngân hàng nhận đủ tiền thì ra thông báo giải chấp và bàn giao sổ đỏ. Người mua thực hiện việc giải chấp tại Văn phòng đăng ký đất đai bằng giấy ủy quyền của bên bán. Thời gian trả kết quả xóa thế chấp dao động từ 1 đến 3 ngày làm việc.
- Xóa đăng ký thế chấp xong, hai bên tới phòng công chứng ký hợp đồng mua bán. Người mua thanh toán phần tiền còn lại cho bên bán.
- Người mua nộp hồ sơ đăng bộ sang tên tại Văn phòng đăng ký đất đai.
Thủ tục mua nhà thế chấp đặt ngân hàng vào giữa dòng tiền, thay vì để người mua chuyển tiền cho bên bán rồi trông chờ bên bán tự đi tất toán.
Bên bán thay tài sản thế chấp khác thì người mua cần biết gì?
Người mua cần biết căn hộ chỉ bán được sau khi thế chấp cũ đã xóa. Bên bán đưa tài sản khác vào bảo đảm khoản vay, ngân hàng trả sổ và ra thông báo giải chấp, rồi hai bên mới giao dịch như bình thường.
Ngân hàng định giá tài sản thay thế và đăng ký thế chấp mới trước khi xóa đăng ký thế chấp cũ. Lịch giao dịch vì vậy phụ thuộc vào thời gian định giá và đăng ký của ngân hàng, không phụ thuộc vào lịch hẹn giữa hai bên mua bán. Người mua không nên đặt cọc số tiền lớn trong lúc chờ tài sản thay thế đăng ký xong, vì căn hộ vẫn đang nằm trong diện thế chấp cho tới khi xóa xong.
Sau khi công chứng, sang tên trong bao lâu?
Người mua phải đăng ký biến động trong 30 ngày kể từ ngày có biến động, tức ngày công chứng hợp đồng chuyển nhượng. Nghị định 101/2024/NĐ-CP quy định thời gian cơ quan đăng ký xử lý hồ sơ chuyển nhượng không quá 10 ngày làm việc.
Hồ sơ đăng bộ gồm hợp đồng mua bán đã công chứng, bản gốc sổ đỏ, tờ khai lệ phí trước bạ và thuế thu nhập cá nhân, giấy tờ tùy thân của người mua, đơn đề nghị đăng ký biến động và đơn xin cấp đổi hoặc cấp lại Giấy chứng nhận. Xóa thế chấp xong mới nộp hồ sơ đăng bộ sang tên hoặc đăng ký thế chấp mới. Quá hạn đăng ký biến động, cá nhân bị phạt từ 2.000.000 đồng đến 3.000.000 đồng tại khoản 2 Điều 16 Nghị định 123/2024/NĐ-CP.
Quy định giữ 5% tới khi cấp sổ trong Điều 25 Luật Kinh doanh bất động sản 2023 chỉ áp cho nhà ở hình thành trong tương lai, không áp cho giao dịch chuyển nhượng căn hộ đã có sổ. Người mua căn hộ đã có sổ sang tên xong là nhận sổ đứng tên mình.
Những rủi ro nào dễ gặp nhất khi mua căn hộ đang thế chấp?
Bốn rủi ro lớn nhất: bên bán nhận cọc rồi không tất toán, dư nợ vượt giá bán, căn hộ bị kê biên hoặc tranh chấp, và hồ sơ sang tên kẹt vì chưa xóa thế chấp. Mỗi rủi ro đều phòng được bằng một bước kiểm tra trước khi chuyển tiền, liệt kê trong bảng dưới đây.
| Rủi ro | Cách phòng |
|---|---|
| Bên bán nhận cọc rồi không tất toán | Chuyển tiền tất toán cho ngân hàng đúng thỏa thuận ba bên, không chuyển cho bên bán trước khi giải chấp xong |
| Dư nợ vượt giá bán | Xác minh dư nợ trước, ghi rõ trong thỏa thuận ba bên ai trả phần chênh và trả trước thời điểm giải chấp |
| Căn hộ tranh chấp hoặc kê biên | Tra cứu tại văn phòng công chứng và đối chiếu năm điều kiện tại khoản 1 Điều 45 Luật Đất đai 2024 |
| Sang tên kẹt vì chưa xóa thế chấp | Chỉ ký hợp đồng công chứng sau khi ngân hàng đã ra thông báo giải chấp, xóa đăng ký xong mới nộp hồ sơ đăng bộ |
Lưu ý cuối trước khi chuyển tiền
Bài này là hướng dẫn chung, không mô tả một căn hộ cụ thể và không dùng ví dụ của một dự án nào. Mỗi khoản vay có dư nợ, lãi suất và điều kiện giải chấp riêng, nên mọi con số trong giao dịch thật phải lấy từ văn bản đồng ý và thông báo tất toán của chính ngân hàng đang giữ thế chấp. Hồ sơ nào lệch với thỏa thuận ba bên thì dừng lại, hỏi ngân hàng cùng văn phòng công chứng trước khi ký tiếp. Giao dịch an toàn khi đồng ý của ngân hàng có trước, tiền tất toán đi đúng địa chỉ, và sổ chỉ sang tên sau khi thế chấp đã xóa.
Câu hỏi thường gặp
Điều luật nào quyết định hiệu lực của hợp đồng bán tài sản thế chấp không có đồng ý của ngân hàng?
Điểm c khoản 1 Điều 117 và Điều 122 Bộ luật Dân sự 2015, áp cho trường hợp bên thế chấp bán tài sản mà không có đồng ý của bên nhận thế chấp và luật không cho phép bán. Ngoại lệ là trường hợp luật cho phép bán theo khoản 5 Điều 321.
Thế chấp nghĩa là gì, và vì sao bên bán vẫn ở trong căn hộ?
Điều 317 Bộ luật Dân sự 2015 định nghĩa thế chấp là việc một bên dùng tài sản thuộc sở hữu của mình để bảo đảm thực hiện nghĩa vụ mà không giao tài sản cho bên kia. Bên thế chấp vì vậy vẫn khai thác công dụng và hưởng hoa lợi từ tài sản thế chấp, trừ khi hoa lợi cũng nằm trong tài sản thế chấp đã thỏa thuận.
Hàng hóa luân chuyển trong Điều 321 khác căn hộ ở điểm nào?
Khoản 4 Điều 321 dành cho tài sản thế chấp là hàng hóa luân chuyển trong quá trình sản xuất, kinh doanh, và trường hợp này quyền yêu cầu bên mua thanh toán tiền trở thành tài sản thế chấp thay thế. Căn hộ không nằm trong diện này, nên giao dịch căn hộ áp khoản 5: cần đồng ý của bên nhận thế chấp hoặc quy định của luật.
Ngân hàng có quyền đòi lại căn hộ từ người mua sau khi bán không?
Có, trong trường hợp biện pháp bảo đảm đã phát sinh hiệu lực đối kháng với người thứ ba. Khoản 2 Điều 297 Bộ luật Dân sự 2015 cho bên nhận bảo đảm quyền truy đòi tài sản bảo đảm từ người đang chiếm hữu thực tế. Đây là lý do giao dịch chỉ an toàn khi ngân hàng đã đồng ý và thế chấp đã xóa trước khi sang tên.
Sau khi sang tên, người mua có phải trả khoản nợ cũ của bên bán không?
Không, nếu khoản vay đã tất toán đủ gốc và lãi trước khi giải chấp. Thỏa thuận ba bên và thông báo giải chấp của ngân hàng là hai giấy tờ chứng minh khoản vay cũ đã chấm dứt, nên người mua giữ cả hai cùng hợp đồng mua bán đã công chứng.
Đọc tiếp
- Kiến thức mua nhà
Kinh nghiệm mua căn hộ lần đầu ở TP.HCM
- Kiến thức mua nhà
Phí trước bạ làm sổ hồng chung cư bao nhiêu tiền
- Kiến thức mua nhà
Sổ hồng đứng tên 2 vợ chồng cần giấy tờ gì

